发布时间:2026-10-26 阅读次数:
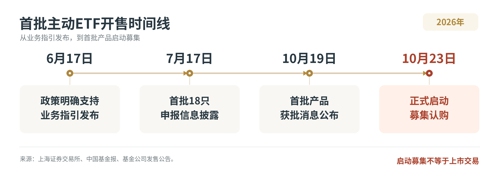
2026年10月23日,国内首批18只主动ETF启动募集。这批产品拟分别在沪、深交易所上市,各9只。
场内主动ETF时代,即将拉开帷幕。
从宣布支持,到启动募集,前后只用了4个多月。很多投资者还没反应过来,它就已经开售了。
虽然新产品已经开始募集,但投资者先别急着掏钱。
在投资之前,有些问题还得弄明白:
比如,ETF多了“主动”两个字,是否就比熟悉的被动指数ETF更能赚钱?
同样是主动管理,它和在银行、基金公司或第三方平台申购的场外主动基金,又有什么不同?
交易更方便和投资更划算之间,还隔着策略、价格和成本等因素。
今天就跟随财富研习室,把主动ETF、被动ETF和场外主动基金放到一起,看清这些差别背后,究竟会怎样影响投资者。
一 ETF到底是什么
提到ETF,很多人首先想到的是沪深300ETF这类跟踪指数的产品。
不过,ETF并不只有被动管理这一种方式。
咱们先弄清楚ETF是什么。ETF可以理解为交易型开放式基金。简单来说,它在交易所上市后,投资者可以像买卖股票一样,通过证券账户买卖基金份额,也可以按规定参与申购赎回。
以股票ETF为例,买入基金份额,相当于间接投资了一篮子股票,不用自己一只一只挑选。通过分散持仓,也能减少个别公司出问题对整个投资组合的影响。
但如果这一篮子都集中在同一个行业,行业下跌时,照样可能一起跌。
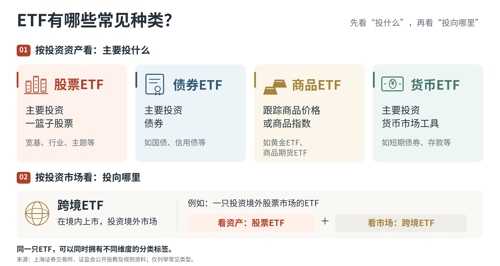
ETF也不只可以投资股票。按主要投资的资产,可以分为股票、债券、商品、货币、跨境等类型;黄金ETF属于商品ETF。
“跨境”则说的是投资市场。一只投资境外股票市场的ETF,可以同时属于股票ETF和跨境ETF。下面这张图把两个维度放在一起,方便大家保存。
二 怎么买和怎么管 是两回事
好了,搞清楚ETF是什么后,大家再想想,你平时是怎么买基金的:是在银行、基金公司或第三方平台上点“买入”,还是打开证券账户,在交易时段挂单?
前一种常见的是场外申购、赎回。通过这些渠道,既可以买到主动管理的基金,也可以买到跟踪指数的基金。
后一种是在交易所买卖已经上市的基金份额,比如沪深300ETF。
场内、场外,说的是参与方式,也就是怎么买,而基金里的钱怎么管,是另外一回事。
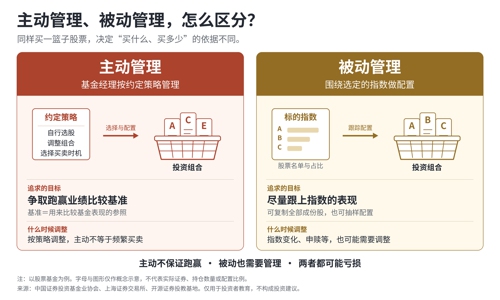
基金经理按约定策略自行选股、调整组合、选择买卖时机,是主动管理;围绕指数构建组合,尽量跟上指数表现,是被动管理。
比如,你在第三方平台申购一只主要投资股票、采用主动策略管理的基金,就是一只场外主动权益基金。咱们把名字拆开看,就不容易混淆了。
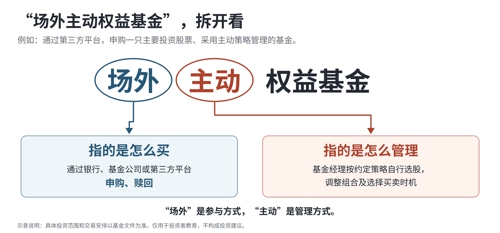
ETF也一样,它可以跟踪指数,但不意味着只能被动管理,也可以采用主动策略。
我们得记住:“场内”不等于“被动”,“场外”也不等于“主动”。
三 放在一起比 主动ETF新在哪
同样叫ETF,采用主动管理以后,究竟有哪些变化?先看它和被动ETF的差别。
同样是ETF ,主动和被动有哪些差异
下表比较首批主动股票ETF和普通被动股票指数ETF,不含指数增强ETF。
比较项目 | 主动ETF | 被动ETF(指数ETF) |
股票怎么选 | 按约定策略自行选股,并主动调整组合 | 围绕指数配置,可买齐成份股,也可抽样配置来跟踪 |
目标是什么 | 争取跑赢业绩比较基准,但不保证做到 | 尽量跟上指数表现,减少与指数的偏差 |
是否跟踪指数 | 不以跟踪特定指数为目标;基准用来评成绩、约束风格 | 以跟踪某个特定指数为目标 |
持仓数量 | 有规则约束;按上交所指引,持有证券不少于30只 | 取决于指数和跟踪方法,不一定买齐全部成份股 |
什么时候调仓 | 按策略主动调整,同时控制换手、保持风格稳定 | 指数变化、申赎等运作需要,都可能引起调整 |
年管理费率 | 首批均为1%,另有托管费等费用 | 部分宽基ETF为0.15%,具体看产品 |
主要风险 | 既受市场涨跌影响,也可能因策略或管理执行不佳而跑输基准 | 随指数波动,也要留意行业集中、跟踪偏差等风险 |
对应什么需求 | 希望通过主动管理争取超额收益,能承受策略失效和跑输风险 | 希望获取某个指数的表现,能承受它的波动 |
注:“主动”“被动”不代表风险等级;费率是首批产品或具体产品示例。
来源:上交所业务指引、中国基金报及基金公司公开资料。开源证券投教基地整理。
表里的“业绩比较基准”,就是评成绩的参照:基金表现好不好,需要有个比较对象。它也用来约束投资风格。
有些朋友可能会问:以前不是也有指数增强ETF吗?有,但它仍围绕特定指数运作,再争取超额收益;这次的主动ETF,不以跟踪特定指数为目标。
同样主动管理, ETF形式改变了什么
可是,场外主动基金也由基金经理主动管理。那把主动管理做成ETF,投资者的买卖和持有体验又有什么变化?下面把三类产品放在一起看。
比较范围:普通场外主动权益基金、首批主动股票ETF,以及投资境内股票的普通指数ETF。ETF买卖主要指上市后的场内交易,申购赎回另有规则;不含指数增强及跨境等ETF。
比较项目 | 场外主动 | 主动股票ETF | 被动股票ETF |
怎么买卖 | 通过银行、基金公司或第三方平台申购赎回 | 上市后用证券账户买卖;另有ETF申赎机制 | 上市后用证券账户买卖;另有ETF申赎机制 |
买入门槛 | 最低申购金额,看份额类别和销售渠道 | 场内买入通常100份起;认购、申赎门槛另定 | 场内买入通常100份起;认购、申赎门槛另定 |
价格 | 按对应开放日净值及费用规则确认;下单时通常不知最终净值 | 按市场成交价,可能高于或低于净值 | 按市场成交价,可能高于或低于净值 |
交易时间 | 规定开放日办理申赎;不在盘中连续成交 | 上市后在交易时段报价买卖 | 上市后在交易时段报价买卖 |
买入后 | 通常待份额确认后按规则赎回;注意持有期等限制 | 竞价买入后,不能当天再竞价卖出(T+1) | 竞价买入后,不能当天再竞价卖出(T+1) |
钱何时 | 赎回需确认和划款;到账时间看产品和渠道 | 卖出款通常当日可交易、下一交易日可转出 | 卖出款通常当日可交易、下一交易日可转出 |
持仓 | 季报看前十大重仓股;中报、年报查期末全部股票明细 | 定期报告+每个交易日的申赎清单,清单按前一交易日日终真实组合编制 | 定期报告+每个交易日的申赎清单;清单用于申赎,不等于实时持仓 |
选股与 | 按基金合同和一般投资规则,不同产品限制不同 | 如上交所要求:证券至少30只,前十大合计不超基金资产净值60% | 围绕指数配置;持仓数量取决于指数和跟踪方法 |
年管理 | 部分产品为1.2%,具体看基金文件 | 首批均为1%,具体看基金文件 | 部分宽基为0.15%,具体看基金文件 |
其他费用 | 托管费;可能有申购费、赎回费、销售服务费 | 托管费、认购或交易费用;价差与折溢价也影响成本 | 托管费、认购或交易费用;价差与折溢价也影响成本 |
退出时 | 可能暂停赎回,或因巨额赎回延期办理、延缓付款 | 报价不足时,可能价差扩大、折溢价较大,未必按预期价格成交 | 报价不足时,可能价差扩大、折溢价较大,未必按预期价格成交 |
来源:上交所、证监会及深圳证监局公开资料,易方达、华夏等基金公司资料,开源证券投教基地、中国基金报、每日经济新闻、证券时报。
注:三类产品都可能亏损,表内为常见情况,具体以产品文件和有效规则为准。开售是募集认购,上市交易另看公告;认购、场内买卖与ETF申赎的门槛及费用不能混用。
主动ETF的优势 要看和谁比较
相对被动ETF,主动ETF增加了由基金经理主动选股、调整组合的空间;相对场外主动基金,它提供了上市后在交易时段买卖、较频繁了解持仓的便利。
在费用上,首批产品的管理费率低于部分场外主动权益基金,但高于部分低费率宽基ETF。因此,不能笼统地说主动ETF“更便宜”,还要看比较对象和其他费用。
四 投资主动ETF 这几件事要看清
主动管理 就一定能跑赢吗
“争取跑赢”是目标,不是承诺。基金经理也会判断失误,同一种策略也有不适应的市场阶段。即使跑赢了基准,遇到市场整体下跌,基金仍然可能亏损。
了解产品时,除了看基金经理的过往表现,也要看基金主要投向什么、策略是否稳定,以及自己能否承受相应的波动。过去的成绩可以参考,不能当作未来的保证。
公布了持仓 就能照着买吗
主动ETF上市运作后,每个交易日公布的申赎清单,是按前一个交易日收盘后的真实持仓编制的。你看到的是上一个交易日收盘时的组合,不是基金经理此刻正在买什么。
它更适合用来了解基金投向哪些行业、投资风格有没有变化。照着清单买,时间和价格可能已经不同,也不等于能复制基金的收益。
管理费低一点 总成本就一定低吗
假设一笔1万元的投资,全年金额不变,只计算管理费:年费率1%约为100元,1.2%约为120元,相差20元。实际计提金额会随基金资产变化。
这20元只是管理费的差额,还没算托管费,以及认购、交易等环节涉及的费用。具体花多少,还取决于参与方式和持有时间,频繁买卖也可能增加开支。
*费用计算为假设示例,仅用于解释概念,不代表实际产品的收费金额。
五 为什么要发行主动ETF
既然已经有指数ETF和场外主动基金,为什么还要新增主动ETF?
主动ETF不是凭空出现的新品类,是全球ETF市场发展到一定阶段的创新产物。从全球市场看:Bloomberg、华泰研究(截至2026年7月15日)统计,ETF共15609只、总规模约23.18万亿美元,其中主动ETF5314只、约2.61万亿美元;按ETFGI独立口径,截至2026年8月末,全球主动ETF规模达2.72万亿美元,较2025年末的1.91万亿美元增长超四成(不同统计口径,仅供参考)。在海外成熟市场,主动ETF增长迅猛,新增发行ETF中主动品类占比持续提升。
而截至2026年9月末,我国境内ETF总规模4.92万亿元,较二季度末增加1876.84亿元;9月单月净流入1801.18亿元,其中股票ETF净流入502.05亿元,债券ETF规模首次突破万亿元、达到1.04万亿元(数据来源:Wind)。国内指数ETF经过多年发展,品类日益丰富、费率持续下行,市场逐步走向成熟;产品进一步创新,开始探索把主动管理能力和场内ETF交易形态结合。
从产品设计看,它回应了市场的一类需求:投资者既希望专业团队主动挖掘投资机会,又希望可以通过证券账户、在盘中随时买卖。主动ETF,将这两大特点融合在同一款产品中。
对基金管理人来说,该产品形态也带来更强约束:持仓披露更频繁,方便投资者持续观察基金是否按约定策略执行;分散持仓、控制换手、维持投资风格稳定等要求,持续约束组合管理,有助于减少风格漂移。
因此,判断主动ETF的投资价值,核心要看后续持续运作:基金能否坚持既定投资策略,扣除各项费用后的长期收益,是否和承担的风险相匹配。产品首发的市场热度,不能代表长期业绩,投资者切忌盲目跟风。
对普通投资者来说,先看自己的资金用途、投资期限和风险承受能力,再看产品的投资方向、管理团队、风控和费用。
如果想把主动ETF放进自己的投资中,就要先想清楚:自己是补充了需要的投资方向,还是重复买了相似的资产?它可以成为资产配置的备选,但不必因为“首批”“新品”就急着买入。是否参与、如何配置,都应回到自己的实际需求。
这里是财富研习室,投资里的问题,咱们一起看清楚。
风险提示:本文仅用于投资者教育和公开信息解读,不构成任何投资建议、产品推荐或收益承诺。基金有风险,投资需谨慎。历史业绩及其他产品业绩不预示本产品未来表现。费率、交易、申赎、募集及上市安排,以有效规则、基金合同、招募说明书和最新公告为准。
信息来源与参考资料
上海证券交易所《主动管理交易型开放式证券投资基金业务指引》核查主动ETF定义、投资约束和每个交易日的申赎清单。
上海证券交易所《上交所首批主动ETF获批,助力中长期资金入市》核查首批产品获批背景,以及丰富产品供给、满足资产配置需求等发行意义。
中国基金报《首批18只主动ETF获批报道》核查首批产品数量、基金公司及策略分布。
中国基金报《首批主动ETF募集安排、费率与管理团队》核查首批募集时间、20亿元上限、管理费与托管费。
易方达基金《品质均衡主动管理ETF基金份额发售公告》核查认购、上市与申赎安排,以及持仓披露等相关风险。
开源证券投教基地《什么是主动ETF?投资者应关注哪些核心要点》
上海证券交易所《ETF是否实施T+0交易?》核查股票ETF的T+1场内买卖规则。
上交所投服《主动ETF的发展情况》核查指数增强ETF与本次主动ETF的区别。
每日经济新闻《首发认购与上市后买入的费用及规则差异》核查首发认购、上市后买入的费用与规则差异,及管理费比较。
证券时报《60页基金半年报如何读?“干货”指南来了》核查基金季报、中报、年报的持仓披露范围。
上海证券交易所《ETF交易的交易单位和最小价格变动单位分别是多少?》核查ETF场内买入的100份交易单位。
易方达投教《公募基金理财二十问 什么是ETF和ETF联接》核查指数ETF完全复制、抽样复制等跟踪方式。
华夏基金《华夏沪深300ETF产品信息及管理费率》核查部分宽基ETF年管理费率0.15%的产品示例。
中银证券《中银证券中证500ETF投资策略及组合调整说明》核查被动ETF因指数变化、申赎及运作需要调整组合。
中国证监会《公开募集证券投资基金运作管理办法》核查开放日、按净值申赎、确认与付款、巨额赎回及暂停赎回安排;重点看第十五至二十七条。
深圳证监局《资金未到莫慌张基金赎回需时间》核查场外基金赎回确认、划款流程,以及到账时间需看产品和渠道安排。
上海证券交易所《投资ETF的优势》仅用于核查场内卖出ETF资金当日可用、下一交易日可取的说明。
易方达基金《购买基金后份额何时可以赎回、转出等》核查份额确认后可赎回的时间,以及认购新基金、持有期和定期开放产品的差异。
上海证券交易所《ETF相关常见问题》核查证券账户、交易单位、每个交易日的申赎清单,以及ETF申购赎回与场内买卖的区别。
上海证券交易所《ETF的分类》核查产品种类插图中的股票、债券、商品、货币等资产分类;不采用旧文中关于当时产品供给的时点表述。
上海证券交易所《跨境ETF》核查跨境是投资市场维度,可以与股票等资产类别交叉。
北京证监局《货币市场基金基本知识》核查货币市场基金投资工具,包括短期债券、存款等。
上海证券交易所《主动ETF业务指引发布说明》核查主动管理与ETF机制结合的特点,以及持仓披露、投资风格和组合运作要求。
中国证券投资基金业协会《证券投资基金分类》核查主动型与被动型基金的投资目标,以及指数基金可投资全部或部分成份证券的概念。
上海证券交易所《交易型开放式基金风险管理指引》核查ETF的总称,避免以指数基金概括所有ETF。
中国基金报《首批18只主动ETF刚刚上报》核查7月16日上报、7月17日申报信息公开披露的时间口径。
南方基金《均衡配置主动管理ETF基金份额发售公告》核查注册批复日期与获批消息公布日期的区别,以及募集安排。
华安基金《华安基金将自购1亿元旗下首只主动ETF》仅核查风险提示中关于每交易日披露、前一交易日日终组合和策略风险的说明。

开源投教基地公众号

中证中小投资者服务中心公众号
开源投教基地抖音号

中国投资者网公众号